Auch für Selbstständige mit Kleinunternehmerstatus ist das Thema Umsatzsteuer nicht in allen Fällen abgehakt. Digitale Dienstleistungen von Anbietern im Ausland können zum Beispiel dafür sorgen, dass selbst KleinunternehmerInnen Umsatzsteuer ans deutsche Finanzamt überweisen müssen. Grund ist die „Umkehrung der Steuerschuld“, auch „Reverse Charge“ genannt. Hier liest Du, wann es dazu kommt.
Wie jetzt – Umsatzsteuer abführen als KleinunternehmerIn?
Selbst für KleinunternehmerInnen kann Umsatzsteuer plötzlich Thema und eine Umsatzsteuervoranmeldung Pflicht werden. Das kann zum Beispiel passieren, wenn Selbstständige mit Kleinunternehmerstatus Online-Ads, Cloud-Speicher oder andere digitale Dienstleistungen von Unternehmen im Ausland kaufen. In solchen Konstellationen kommt es häufig zur Umkehrung der Umsatzsteuerschuld.
Das wird auch Reverse-Charge-Verfahren genannt. Dieser Beitrag schildert die Folgen für selbstständige KleinunternehmerInnen: Sie müssen Umsatzsteuer ans deutsche Finanzamt abführen und dafür von sich aus aktiv werden. Das gilt trotz ihres Kleinunternehmerstatus, obwohl sie bei dem Geschäft die KundInnen sind und obwohl die GeschäftspartnerInnen in solchen Fällen meist im Ausland sitzen. Bei Versäumnissen drohen Steuernachzahlungen und Verspätungszuschläge.
Der Kleinunternehmerstatus
Bist Du KleinunternehmerIn? Dann musst Du Dich in der Regel im Geschäftsalltag nicht mehr mit Umsatzsteuerfragen befassen. Bei Deinen betrieblichen Bestellungen wird ein Umsatzsteueranteil aufgeschlagen, genau wie bei privaten Einkäufen. Anders als umsatzsteuerpflichtige UnternehmerInnen bekommst Du diese Vorsteuer nicht vom Finanzamt erstattet. Im Gegenzug musst beziehungsweise darfst Du Deinen eigenen KundInnen keine Umsatzsteuer berechnen. Und um Umsatzsteuererklärungen und Umsatzsteuervoranmeldungen brauchst Du Dich ebenfalls nicht zu kümmern.
Das gilt allerdings nicht, wenn Reverse-Charge-Umsätze ins Spiel kommen.
|
Informationen zu Umsatzsteuer und Kleinunternehmerstatus
Den Kleinunternehmerstatus samt Vor- und Nachteilen erläutern die Beiträge „Kleinunternehmerregelung: Die Regelungen“ und „Änderungen für Kleinunternehmer: Praktische Auswirkungen“. Das System der Umsatzsteuer stellt „Steuern für Selbstständige: die Umsatzsteuer“ dar. |
Umkehrung der Steuerschuld: Wer bestellt, schuldet die Umsatzsteuer
Die Reverse-Charge-Regelung zur Umkehrung der Steuerschuld sieht das Umsatzsteuerrecht nur für ganz bestimmte Situationen vor.
Normalerweise ist es Sache von AnbieterInnen, die fällige Umsatzsteuer auf den Nettobetrag aufzuschlagen, einzukassieren und ans Finanzamt abzuführen.
In bestimmten Fällen verlagert sich die Pflicht zum Überweisen des Umsatzsteueranteils jedoch auf die Kundenseite: Wer bestellt, bekommt eine Rechnung über den Nettobetrag, muss selbst die Umsatzsteuer ausrechnen, ans Finanzamt überweisen und parallel eine Umsatzsteuervoranmeldung abgeben. Wegen dieser Umkehrung spricht man von Reverse Charge. In der Regel steht auf der Rechnung dann ein Zusatz wie „Umkehrung der Steuerschuld“ oder „Steuerschuldnerschaft des Leistungsempfängers“. Die Regelung greift allerdings unabhängig von einer solchen Rechnungsangabe.
Reverse Charge als Nachteil bei KleinunternehmerInnen
Wenn Du KleinunternehmerIn bist, bringt Dir die Umkehrung der Umsatzsteuerschuld zusätzlichen Aufwand.
Bei einer Bestellung oder Auftragsvergabe ins Ausland solltest Du im Blick haben, dass im konkreten Fall die Umkehrung der Steuerschuld gelten kann. Damit kommt zum Nettopreis deutsche Umsatzsteuer hinzu.
Den Umsatzsteueranteil bezahlst Du als KleinunternehmerIn zwar auch für Dienstleistungen aus Deutschland. Im Reverse-Charge-Fall ist es jedoch Deine Aufgabe, die Umsatzsteuer ans Finanzamt abzuführen. Dafür musst Du den korrekten Anteil berechnen und den entsprechenden Betrag überweisen. Außerdem hast Du eine Umsatzsteuervoranmeldung und später für das betreffende Jahr zusätzlich eine Umsatzsteuererklärung abzugeben.
Für umsatzsteuerpflichtige Unternehmen ist das Reverse-Charge-Verfahren dagegen kaum eine Zusatzbelastung. Sie geben sowieso Umsatzsteuervoranmeldungen ab. Finanziell ist die Sache für sie eine Nullnummer: Sie sind vorsteuerabzugsberechtigt. Deshalb können sie die Reverse-Charge-Umsatzsteuer direkt und in derselben Voranmeldung wieder von ihrer Zahllast abziehen. KleinunternehmerInnen haben dieses Recht nicht.
|
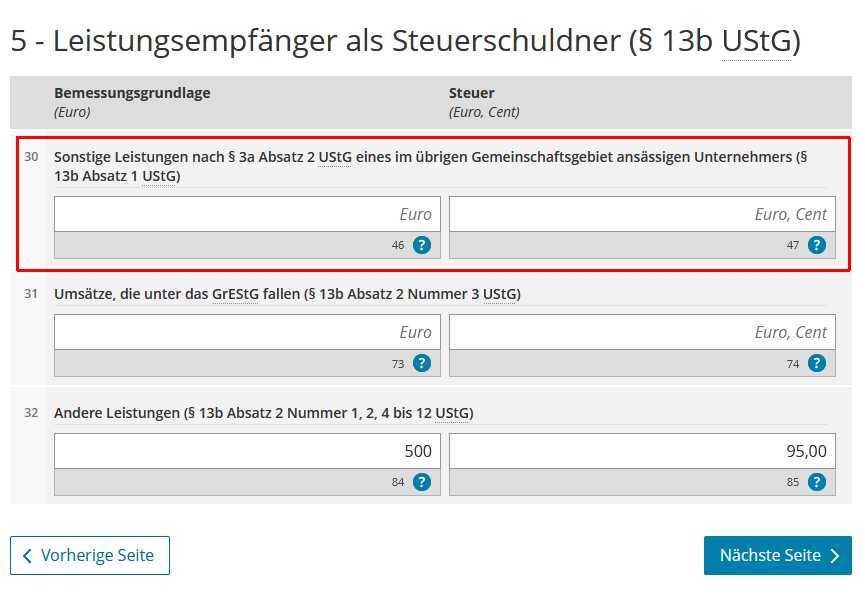
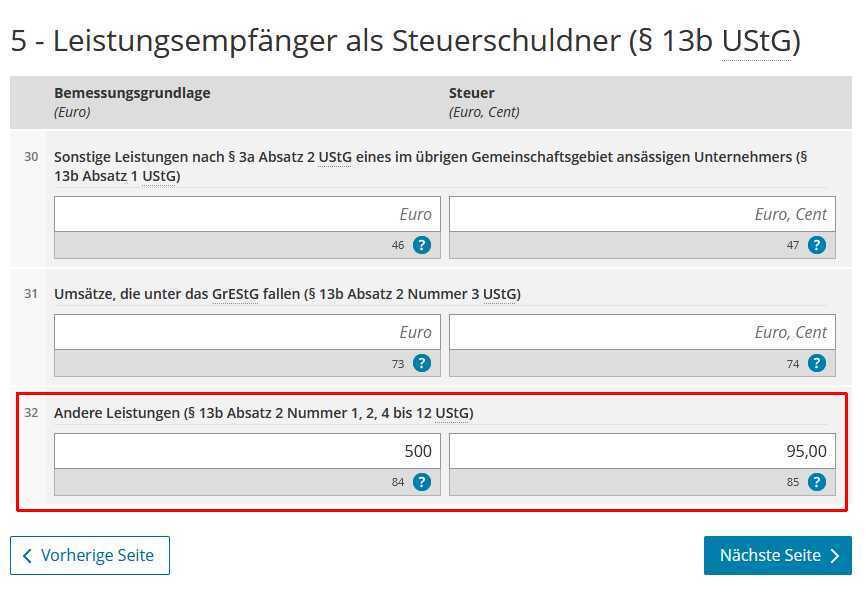
Umsatzsteuervoranmeldung Die Umsatzsteuervoranmeldung lässt sich über die Steuerplattform Elster abgeben. Das Formular fragt, für welchen Zeitraum die Voranmeldung erfolgt. Der Voranmeldezeitraum ist in der Regel das Quartal. Welches, hängt unter anderem vom Sitz der DienstleisterInnen ab. Mehr dazu steht weiter unten. In welches Feld Du die Angaben zum Umsatz einträgst, hängt davon ab, ob es um Dienstleistungen aus einem EU-Land oder einem Drittland geht. In beiden Fällen musst Du den Nettoumsatz und den entsprechenden Umsatzsteuerbetrag angeben. Wenn Du mehrere Reverse-Charge-Umsätze hattest, summierst Du die Beträge. Die Umsatzsteuer beträgt grundsätzlich 19 Prozent, in manchen Fällen gilt der ermäßigte Satz von 7 Prozent. Mehr dazu steht in „Sicherheitshalber volle Umsatzsteuer? Vorsicht, Falle!“. Für DienstleisterInnen aus der EU wählst Du das Eingabefeld „Sonstige Leistungen nach § 3a Absatz 2 UStG eines im übrigen Gemeinschaftsgebiet ansässigen Unternehmers (§ 13b Absatz 1 UStG)“:
Umsatzsteuervoranmeldung: Eingabefeld für Reverse-Charge-Leistungen aus einem EU-Land
Für DienstleisterInnen aus Drittländern ist das Feld „Andere Leistungen (§ 13b Absatz 2 Nummer 1, 2, 4 bis 12 UStG)“ vorgesehen:
Umsatzsteuervoranmeldung: Eingabefeld für Reverse-Charge-Leistungen aus einem Drittland
|
Wann gilt die Umkehrung der Steuerschuld?
Der wichtigste Fall sind bestimmte grenzüberschreitende Dienstleistungen. Ein Beispiel wäre ein Produktdesign, das eine Selbstständige aus Deutschland bei einem Designbüro in Kanada in Auftrag gibt.
Allerdings wandert nicht bei allen grenzüberschreitenden Dienstleistungen die Umsatzsteuerpflicht auf die Empfängerseite. Entscheidend ist die „umsatzsteuerliche Bestimmung des Leistungsorts“. Für die Umsatzsteuer gilt stets ein konkreter Ort als Ort der Leistung. Seine Bestimmung ist oft kompliziert.
Wenn Du betriebliche Dienstleistungen im Ausland bestellst, liegt der Leistungsort in den meisten Fällen bei Dir. Für „auf elektronischem Weg erbrachte“ Dienstleistungen zwischen Unternehmen gilt das in jedem Fall.
So wäre es auch in unserem Beispiel: Der Leistungsort bei dem Design liegt für das Finanzamt in Deutschland, selbst wenn die Designerin in einem kanadischen Büro tätig wurde. Deshalb fällt deutsche Umsatzsteuer an. Und wenn die kanadische Designagentur keine deutsche Niederlassung hat und die Kundin den Auftrag als Unternehmerin erteilt, wird ihr die Erledigung der Umsatzsteuerpflicht übertragen. Das ist der Kern von Reverse Charge.
|
Typische Beispiele: Hier könnte Reverse Charge gelten
Eine Umkehrung der Umsatzsteuerschuld ergibt sich häufig bei der Nutzung von Werbeplattformen wie Google Ads oder Amazon Ads, bei cloudbasierten Diensten wie Zoom, Dropbox Business oder der Adobe Creative Cloud, bei kostenpflichtiger KI wie ChatGPT Plus und bei Verkäufer- oder Vermittlungsgebühren von Plattformen wie Etsy. Allerdings kann man nicht pauschal sagen, dass bei Rechnungen eines bestimmten Unternehmens immer Reverse Charge gilt. Du musst die jeweilige Rechnung und die Bestellung im Blick haben. Entscheidend für die Umkehrung der Steuerschuld ist, dass die Leistung von einem im Ausland ansässigen Unternehmen ohne deutsche Betriebsstätte erbracht und abgerechnet wird. Außerdem können die Angaben eine Rolle spielen, die man bei der Bestellung macht oder im Kundenprofil hinterlegt. Die Angabe einer Umsatzsteuer-Identifikationsnummer (USt-IdNr.) beispielsweise signalisiert ein Business-to-Business-Geschäft. Ohne die USt-IdNr. gehen die Unternehmen oft von einer privaten Bestellung aus. Möglicherweise berechnen sie deshalb deutsche oder ausländische Umsatzsteuer. |
In bestimmten weiteren Fällen kommt es ohne internationalen Bezug zur Umkehrung der Steuerschuld:
-
Darunter fallen Bauleistungen an UnternehmerInnen, die selbst im Baubereich tätig sind, sowie Gebäudereinigungsdienste, wenn auch die LeistungsempfängerInnen in diesem Bereich tätig sind. Betroffen sind auch KleinunternehmerInnen, die auf dem Bau oder in der Gebäudereinigung arbeiten und Unteraufträge vergeben.
-
Reverse Charge gilt außerdem bei der Lieferung von Mobiltelefonen, Tablets, Spielkonsolen und Schaltkreisen, wenn das Entgelt mindestens 5.000 Euro beträgt, sowie bei bestimmten Schrott- und Altmetalllieferungen.
Welche Rolle spielt eine Umsatzsteuer-Identifikationsnummer?
Auch KleinunternehmerInnen können eine Umsatzsteuer-Identifikationsnummer (USt-IdNr.) haben. Wenn sie diese bei einem ausländischen IT-Anbieter angeben, wird dieser sie in aller Regel als Unternehmen behandeln und eine Reverse-Charge-Rechnung erstellen.
Ein Nachteil ist das nicht, denn die Reverse-Charge-Verpflichtung besteht bei betrieblichen Bestellungen und Aufträgen sowieso. Vielmehr kann die USt-IdNr.-Angabe verhindern, dass der Anbieter von einem Verkauf an Privatleute ausgeht und selbst (deutsche oder ausländische) Umsatzsteuer aufschlägt. Das wäre schon deshalb besonders ärgerlich, weil selbst in diesem Fall die Reverse-Charge-Pflicht bestehen bleibt.
Bei privaten Bestellungen sollte man dagegen keine USt-IdNr. angeben.
|
Private Bestellung? Im Fall einer privaten Bestellung ist die Rechtslage unterschiedlich. Wenn die Freelancerin aus unserem Beispiel ein Design für persönliche Zwecke bestellt, liegt der Ort der Leistung bei der Designagentur in Kanada. Sie muss also keine deutsche Umsatzsteuer bezahlen. Anders wäre es, wenn sie Cloud-Speicher in Kanada bestellt. Das ist eine „auf elektronischem Weg erbrachte“ Dienstleistung. Deshalb liegt nach deutschem Umsatzsteuerrecht der Leistungsort in Deutschland, wenn die Privatkundin dort wohnt. Als Privatperson ist sie aber nicht für die Umsatzsteuer verantwortlich, im Unterschied zu einer Bestellung für ihr Unternehmen. |
Lektüretipps
Weiterführende Informationen zu Steuer- und Buchführungsthemen findest Du im orgaMAX-Blog und im Newsletter-Archiv:
-
Karten akzeptieren, Registrierkassen nutzen: geplante neue Händlerpflichten
-
Umsatzsteuer auf Gutscheine: Vorsicht, Falle
-
Scheinselbstständig oder nicht? Selbstcheck der DRV
-
Durchlaufende Gelder oder Weiterberechnung? Steuerlich ein Unterschied
-
E-Rechnungen im Griff: Das bietet ein gutes Buchhaltungsprogramm
-
Abschlags- oder Schlussrechnung korrekt erstellen
-
Zahlungsziel auf der Rechnung: So kommst Du schneller an Dein Geld
-
Steuerauskünfte vom Finanzamt einholen: Fragen lohnt sich oft
-
Rechnungen als Werbeträger: einfach, aber effektiv
-
Rechnung mit österreichischer Umsatzsteuer: kein Problem mit orgaMAX
-
Keine Widerrufsbelehrung: Kunde darf die Bezahlung verweigern
-
Rechtsschutzversicherung für Selbstständige: sinnvoll oder nicht?
-
Rechnungsnummern: So nummerierst Du richtig
-
Freiwillige Zahlungen von Kunden: Das solltest Du beachten
-
A1-Bescheinigung für Selbstständige: Geschäftsreise ins EU-Ausland?